

Hinter den Kulissen: echte Geschichten, echte Erfolge
News & Highlights
Digitaler Euro: Wie viel Privatsphäre steckt wirklich im Konzept?
Kaum ein Punkt wird beim digitalen Euro so sensibel diskutiert wie der Datenschutz.
Die Sorge ist nachvollziehbar: Wenn Zahlungen digitaler werden, stellt sich automatisch die Frage, wer welche Daten sehen kann.
Das aktuelle Konzept des Eurosystems setzt hier auf eine klare Trennung.
Im Online-Modus sollen Zahlungen so verarbeitet werden, dass das Eurosystem sie nicht direkt einzelnen Personen zuordnen kann. Dafür würden pseudonymisierte Zahlungsdaten genutzt. Die Identifizierung der Kundinnen und Kunden sowie gesetzlich vorgeschriebene Prüfungen, etwa zur Geldwäscheprävention, verbleiben beim jeweiligen Zahlungsdienstleister.
Wichtig ist dabei: Pseudonymisierung ist keine Anonymisierung. Beim Zahlungsdienstleister bleiben personenbezogene Daten weiterhin relevant und müssen entsprechend geschützt werden.
Im Offline-Modus geht das Konzept weiter: Einzelne Zahlungen sollen nur Zahler und Empfänger kennen – näher an Bargeld als an heutigen digitalen Zahlverfahren.
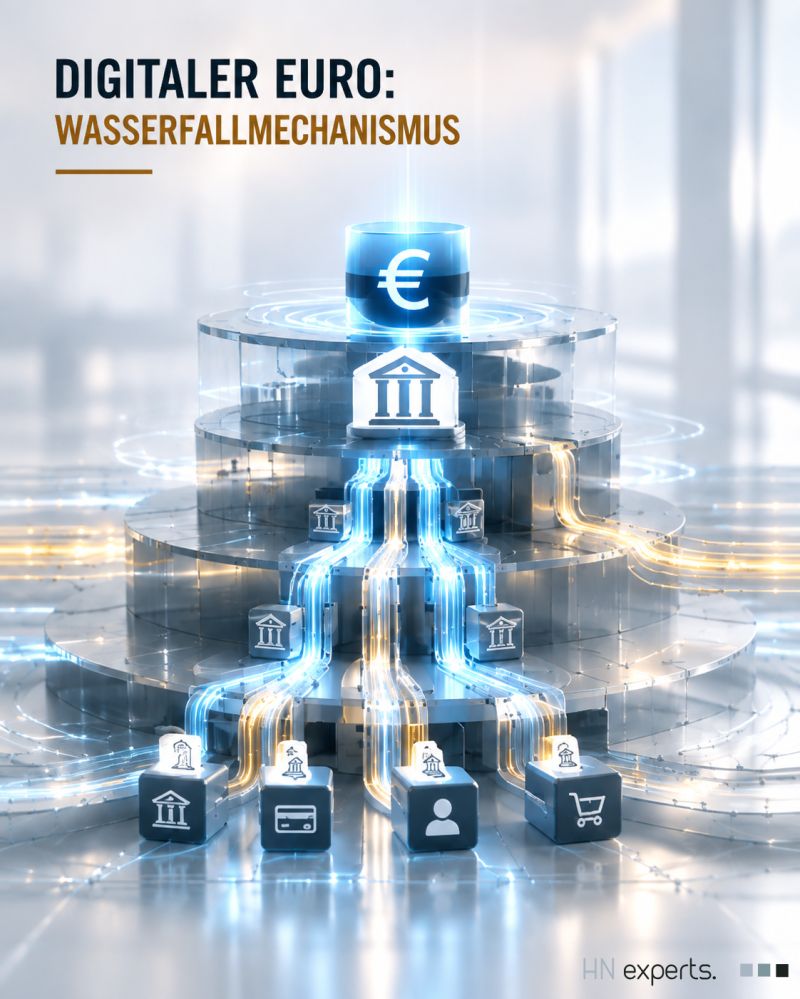
Digitaler Euro: Wenn das Wallet-Limit zum IT-Prozess wird
Der digitale Euro soll im Alltag nutzbar sein – aber nicht zur Sparanlage werden.
Deshalb ist eine Haltegrenze vorgesehen: Nutzerinnen und Nutzer sollen nur einen begrenzten Betrag in ihrer digitalen Euro-Wallet halten können. In der Diskussion wird häufig beispielhaft ein Betrag von rund 3.000 Euro genannt.
Entscheidend ist aber: Diese Grenze soll Zahlungen im Alltag nicht unnötig erschweren.
Hier setzt das Wasserfallprinzip an.
Gehen digitale Euro ein und würde dadurch die Haltegrenze überschritten, wird der überschüssige Betrag automatisch auf das verknüpfte Girokonto übertragen.
Reicht das Wallet-Guthaben für eine Zahlung nicht aus, kann der fehlende Betrag automatisch vom verknüpften Girokonto ergänzt werden.

Tag der Deutschen Einheit – Verbindung schafft Zukunft
Der 3. Oktober steht für Zusammenhalt, gemeinsames Weiterentwickeln und dafür, Grenzen zu überwinden.
Auch im Zahlungsverkehr spielt Verbindung eine zentrale Rolle: zwischen Menschen, Unternehmen und Ländern. Gemeinsame Standards wie SEPA und ISO 20022 sowie die Weiterentwicklung von Instant Payments zeigen, wie wichtig einheitliche Strukturen für einen modernen europäischen Zahlungsverkehr sind.
Für uns bei HN Experts bedeutet Fortschritt deshalb mehr als technologische Weiterentwicklung. Er entsteht durch Zusammenarbeit, Vertrauen und das gemeinsame Ziel, tragfähige Lösungen zu schaffen.
Der Tag der Deutschen Einheit erinnert daran, was möglich wird, wenn unterschiedliche Perspektiven zusammenkommen.
Wir wünschen allen einen schönen Tag der Deutschen Einheit.
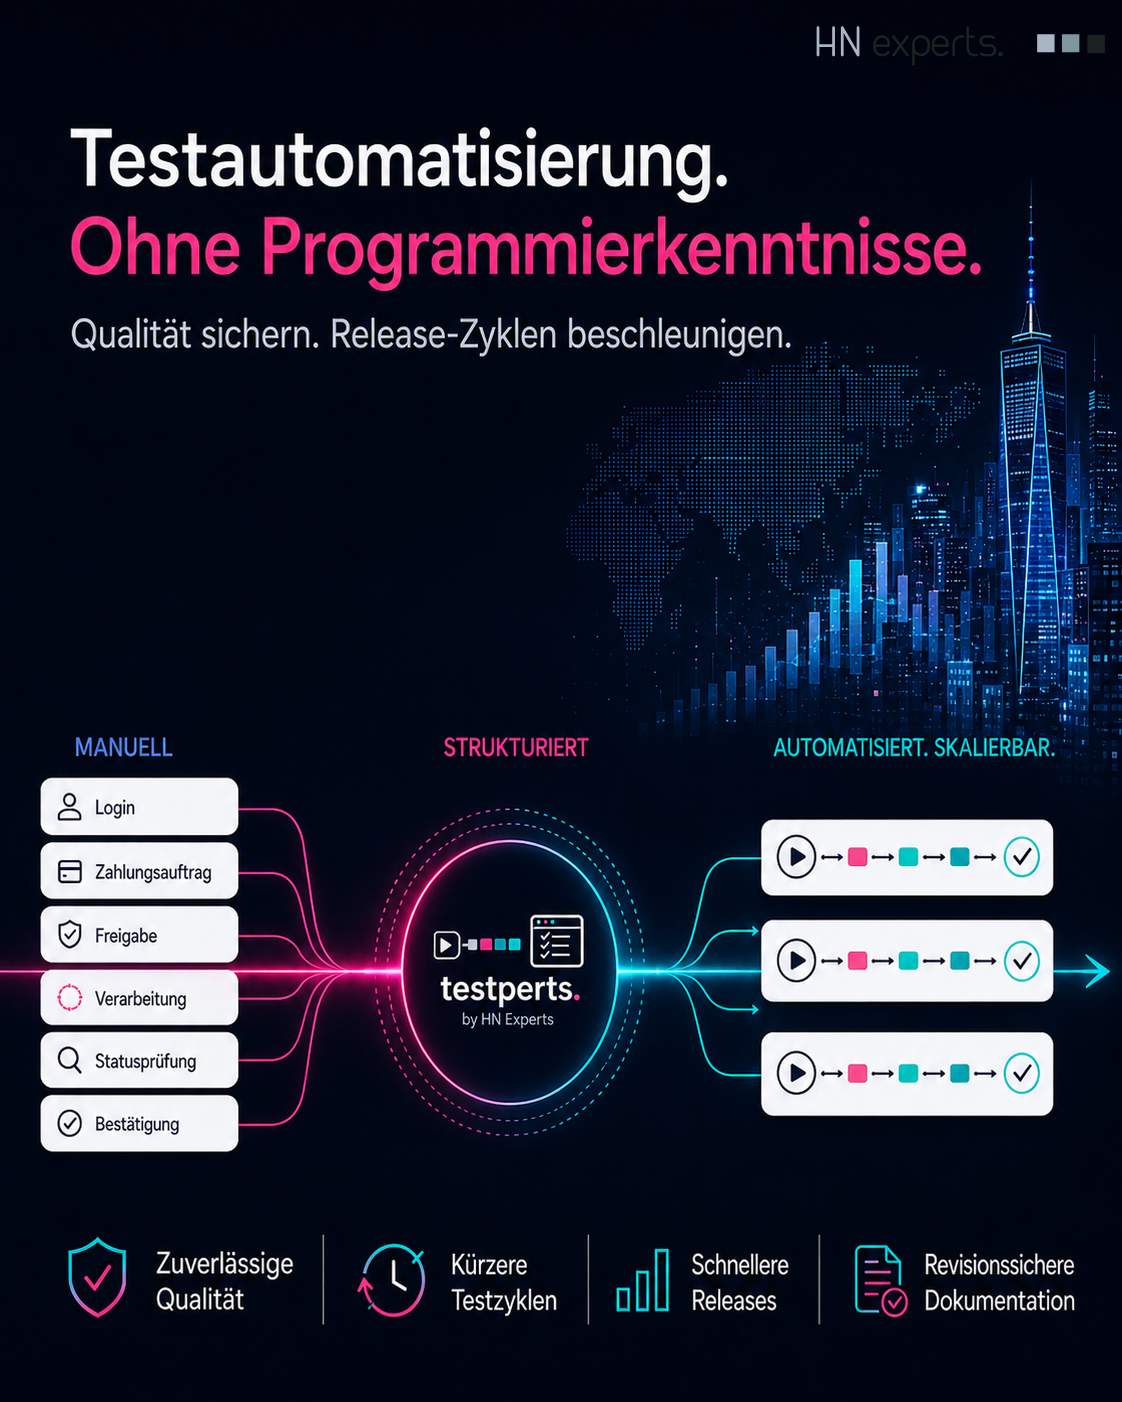
Testautomatisierung muss keine Programmierkenntnisse voraussetzen.
Aktuell arbeiten wir intensiv an unserem eigenen Testautomatisierungs-Tool testperts. Unser Ziel: Qualitätssicherung auch bei immer kürzeren Release- und Testzyklen effizient und zuverlässig zu gestalten.
Das Besondere: Testfälle werden stichwortbasiert erstellt – ganz ohne Programmierung. Dadurch können nicht nur Entwicklerinnen und Entwickler, sondern auch Fachbereiche oder QA-Teams schnell automatisierte Tests erstellen und ausführen.
Aktuell setzen wir das Tool vor allem für den Test von Webanwendungen, Websites und sogar Smartphone-Apps ein. Typische End-to-End-Szenarien lassen sich so zuverlässig automatisieren und beliebig oft wiederholen. Web- und Mobile-Tests können auf diese Weise in einer gemeinsamen Lösung umgesetzt werden.
Zahlungsverkehr in Echtzeit. Transformation im Dauerlauf.
Die Welt der Payments verändert sich rasant – und mit ihr die Anforderungen an Banken, Prozesse und IT-Systeme.
Du möchtest diese Entwicklung nicht nur begleiten, sondern aktiv mitgestalten?
Bei HN Experts arbeitest du als Senior Consultant – Payments (m/w/d) an der Schnittstelle zwischen Fachbereich und IT. Von der Analyse über die Umsetzung bis zum Testing bringst du deine Expertise in anspruchsvolle Payment-Projekte ein.
Klingt nach deinem nächsten Schritt?
Referenz-Projekte
De-Migration Wertpapier-Kunden und Rückabwicklung des Zahlungsverkehrs der Augsburger Aktienbank AG
Optimierung des Zusammenspiels zwischen Online-Banking und Portalplattform
Mehrphasiges Datenbank- und Data-Aging-Projekt
Professionelle Begleitung im Major Release 2022
Zukunftsfähige Plattformen für modernes Online-Banking
T2/T2S Konsolidierung in der Bundesbank – Teilprojekt Quality Management
EBICS Migration (TRISTAN → Travic Corporate)
Migration in das European Collateral Management System (ECMS)
Migration des Corporate-Cards-Geschäfts der Degussa Bank AG zur Oldenburgischen Landesbank AG (OLB)
Implementierung einer zentralen Dokumentenplattform
Auszeichnungen, Awards & Zertifikate

ISTQB Gold Partner

ISO 9001:2015 Zertifizierung
Jahresrückblick
Mitarbeiterwachstum
erfolgreich
abgeschlossene
Projekte
veröffentlichte Beiträge
neue Partnerschaft
Zwischenstopps


